炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机!
出品:新浪财经上市公司商讨院
作家:喜乐
翻新实业于11月14日启动人人发售,瞻望于11月20日订价,并于11月24日上市。本次IPO刊行价钱区间为10.18港元/股-10.99港元/股,基础刊行股数为5亿股,对应刊行限制为50.9亿港元-55.0亿港元;绿鞋后刊行股数为5.75亿股,若绿鞋全额掌握,则刊行限制将达到58.5亿港元-63.2亿港元。这次IPO不仅是翻新实业自己发展的蹙迫里程碑,亦然本年继南山铝业国际、紫金黄金国际之后,第三单分拆港股上市神志。
基石投资威望豪华 机构招供度突显
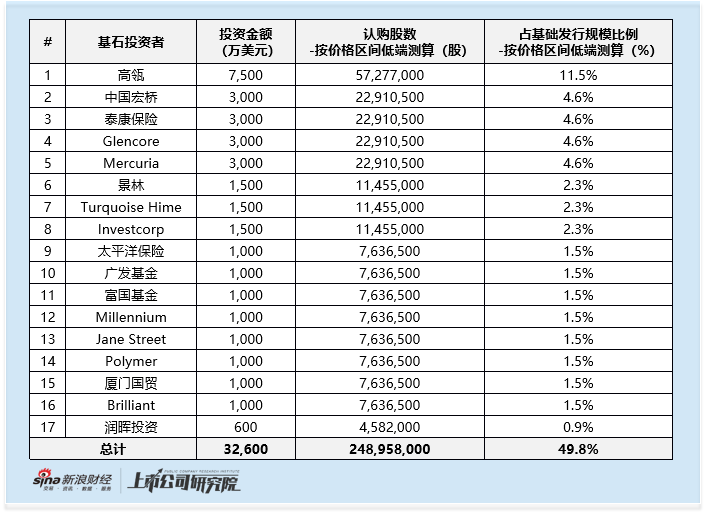
翻新实业的本次IPO取得了老本市集的高度关怀,得胜蛊卦了17家驰名机构参与基石投资,按刊行价钱区间下限臆度,臆度投资金额达3.26亿好意思元,占基础刊行限制的49.8%,成为2024年以来50亿港元以上限制IPO中,基石投资占比最高的神志。
在稠密基石投资者中,高瓴老本以7500万好意思元的投资限制成为最大投资方,占刊行限制的11.5%;此外中资驰名私募景林、润晖也参与了本次基石投资,投资金额差别为1500万好意思元、600万好意思元,展现了原土专科投资力量对公司价值的看好。外资机构方面,Investcorp、Millennium、Jane Street三家机构差别投资1500万好意思元、1000万好意思元、1000万好意思元,其中Investcorp动作惟逐一家外资长线基金,其入局突显了翻新实业在国际老本市集的长久投资价值。产业投资范围,多家海表里驰名产业主体的加入成为本次基石投资的一大亮点。国际方面,Glencore、Mercuria、Turquoise Hime(普通合鼓动说念主背后实控东说念主为欧力士)三家深耕能源相关业务的产业投资者,差别参加3000万好意思元、3000万好意思元、1500万好意思元。值得正式的是,Glencore在本年一季度曾参与南山铝业国际的港股IPO基石投资,那时投资限制达3.88亿港元;中钞票业投资者中,中国宏桥与厦门国贸差别出资3000万好意思元和1000万好意思元,其中厦门国贸不异是南山铝业国际港股IPO的基石投资者,那时投资限制亦为3.88亿港元。
此外,泰康保障、太平洋保障等保障机构,广发基金、富国基金等公募基金,以及Polymer、Brilliant等专科投资主体也纷繁加入基石投资阵营。多元化的投资者结构不仅为本次IPO提供了实足的资金保障,也为公司翌日的业务发展积贮了丰富的资源扶助,成为翻新实业登陆老本市集的蹙迫加分项。
2025年前五个月毛利率净利润率双降 较同业差距显耀
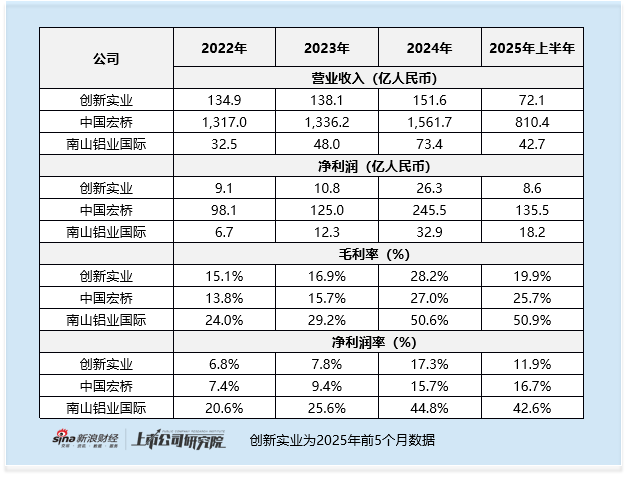
尽管基石投资威望渊博,但从历史筹商数据来看,翻新实业的事迹发扬呈现出昭彰的分化特征,与同业业可比公司比较仍存在一定差距。营业收入方面,公司2022-2024年及2025年前五个月差别终了134.9亿元、138.1亿元、151.6亿元以及72.1亿元,2022-2024年年复合增长率为6.0%,2025年前五个月同比增速达到22.6%。同期,净利润差别为9.1亿元、10.8 亿元、26.3亿元以及8.6亿元,2022-2024年年复合增长率达到70%,然则2025年前五个月却同比下滑14.4%。此外,公司毛利率从2024年的28.2%降至2025年前五月的19.9%,同期净利润率从17.3%降至11.9%。
本年一季度上市的南山铝业国际,尽管营业收入限制小于翻新实业,但展现出了强劲的增长能源。2022-2024年,南山铝业国际营业收入年复合增长率高达50%,远超翻新实业的6.0%;盈利水平常面,其2025年上半年毛利率达到50.9%,净利润率更是高达42.6%,大幅杰出于翻新实业同期水平。动作港股市值最大的铝业公司,中国宏桥的盈利发扬不异亮眼,2025年上半年毛利率为25.7%,净利润率为16.7%,均高于翻新实业的同期数据。玄虚来看,在港股铝业板块中,翻新实业当今的盈利结构相对薄弱,增长速率也处于行业卑鄙水平。
关联方翻新新材2024年孝敬近粗野收入 国际化业务还是巧妇难为无源之水
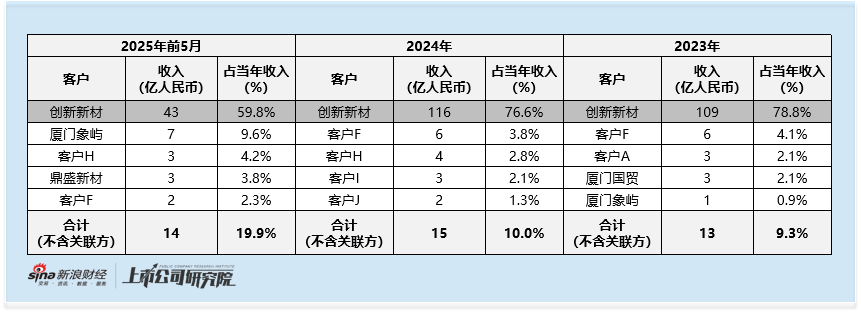
除了盈利水平的差距,翻新实业在业务发展经过中还靠近着关联方依赖度较高和国际化布局滞后的问题,这两大挑战可能对公司的长久可不竭发展产生影响。关联方依赖方面,招股书数据浮现,2023年、2024年及2025年前5个月,公司来自关联方翻新新材(控股鼓动为止企业)的收入差别为108.92亿元、116.09亿元及43.16亿元,占同期总收入的比例差别为78.8%、76.6%及59.8%,尽管这一比例呈现逐年下落趋势,但仍处于较高水平。翻新实业在招股书中示意,向翻新新材相配子公司销售大部分铝液并不虞味着公司过分依赖控股鼓动相配风雅连系东说念主,且该合作对公司及鼓动成心,同期公司也领有零丁的客户渠说念。然则,从实践筹商数据来看,公司零丁客户渠说念的孝敬仍然有限。2023年、2024年及2025年前5个月,公司来自非关联方客户的收入仅为12.8亿元、15.2亿元及14.4亿元,占同期总收入的比例差别为9.3%、10.0%及19.9%。诚然2025年前5个月非关联方收入占比有昭彰晋升,但举座限制依然较小,公司收入结构的平衡性有待进一步优化。
国际化布局方面,翻新实业当今仍处于决策阶段,尚未酿成本色性的国际业务布局。凭证招股书透露,公司指标通过妥洽企业投资沙特50万吨电解铝玄虚神志,该神志预估总投资额约21.8亿港元,指标于2026年底前开工,成就周期为24个月,最将近到2028年底才气终了投产。这意味着,在翌日3-4年内,公司的国际化业务难以酿成实践产能和收入孝敬,短期内无法借助国际市集的增长机遇晋升公司事迹。
反不雅同为本年分拆上市的南山铝业国际和紫金黄金国际,在国际化布局和关联方依赖问题上均有更优发扬。南山铝业国际自2019年起便开动布局印尼市集,当今已在东南亚建立了领路的市花样位。以氧化铝缱绻产能臆度,公司2023年位列东南亚第一,实践产能市集份额达到34.9%。关联方依赖方面,南山铝业国际2021-2024年时分最大客户及主要鼓动Press Metal集团的收入孝敬占比差别为73.3%、53.3%、47.0%及53.4%,诚然占比不异较高,但该收入并非来自控股鼓动,且Press Metal集团持股比例约21.7%,其入股是基于永久的政策合作考虑,业务合作的沉稳性和零丁性更具保障。
紫金黄金国际的国际化布局则更为老到,当今手持8座矿山隐敝南好意思、大洋洲、中亚、非洲四大资源区,酿成了人人化的资源布局集会。关联方交游方面,2022-2024年及2025年上半年,控股鼓动紫金矿业集团的收入孝敬占比差别为32.9%、28.1%、42.6%及49.6%,尽管连年呈现上升趋势,但该部分收入主如果因为紫金黄金国际透过紫金矿业集团的几许附庸公司销售矿业产物,这些附庸公司动作矿产资源贸易商,承担着对接外部神圣厂、末端客户或贸易商的功能,其业务合作具有生意合感性和可不竭性。
市盈率未较可比公司有昭彰折让 后市或难复制南山铝业国际发扬
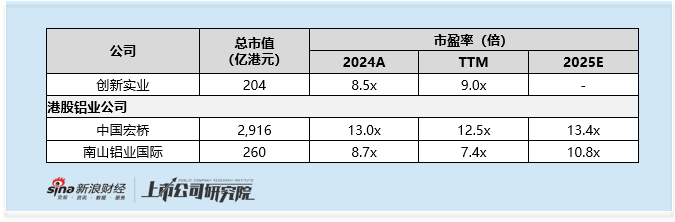
估值方面,若按刊行价钱区间下限10.18港元/股刊行,公司总市值将达到204亿港元,对应2024年市盈率为8.5倍,TTM市盈率为9.0倍。同期,同业业可比公司中国宏桥的市盈率差别为13.0倍、12.5倍,南山铝业国际的市盈率差别为8.7倍、7.4倍。从名义数据来看,翻新实业的估值较中国宏桥有一定折价,但连系公司的盈利质地、增长速率、关联方依赖及国际化进展等身分玄虚考量,其估值性价比并不杰出。
值得正式的是,南山铝业国际本年一季度上市时,刊行市值仅157亿港元,对应2024年市盈率仅5.2倍,昭彰低于翻新实业刻下的估值水平。南山铝业国际通过向市集让利的订价策略,取得了投资者的等闲招供,上市后股价发扬强劲,最终后市高潮66%,为投资者带来了丰厚的讲演。比较之下,翻新实业刻下的估值水平并未为后市预留充分的高潮空间,在市集竞争日益浓烈的配景下,其上市后的股价发扬靠近一定的不祥情趣。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:公司不雅察开云体育